
Налоговые стимулы инновационного развития транспорта: от точечных субсидий к системной политике
05.10.2026
Российская экономика
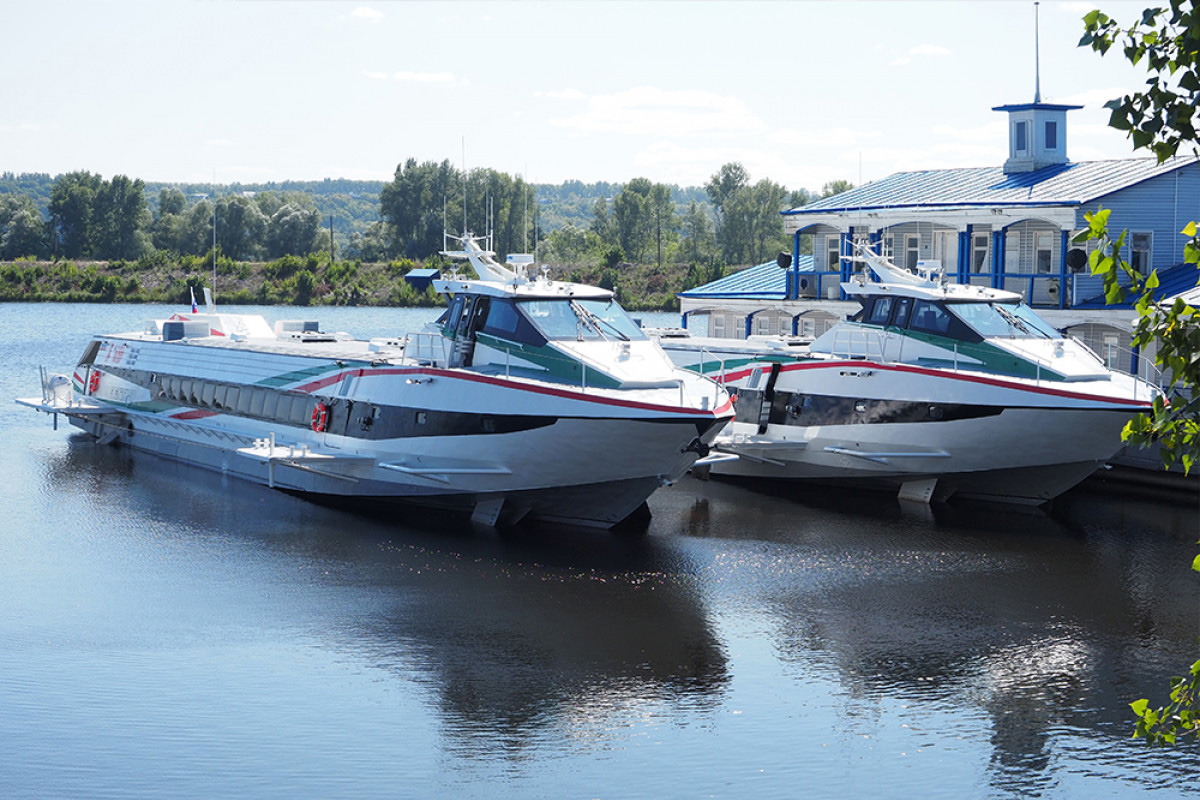
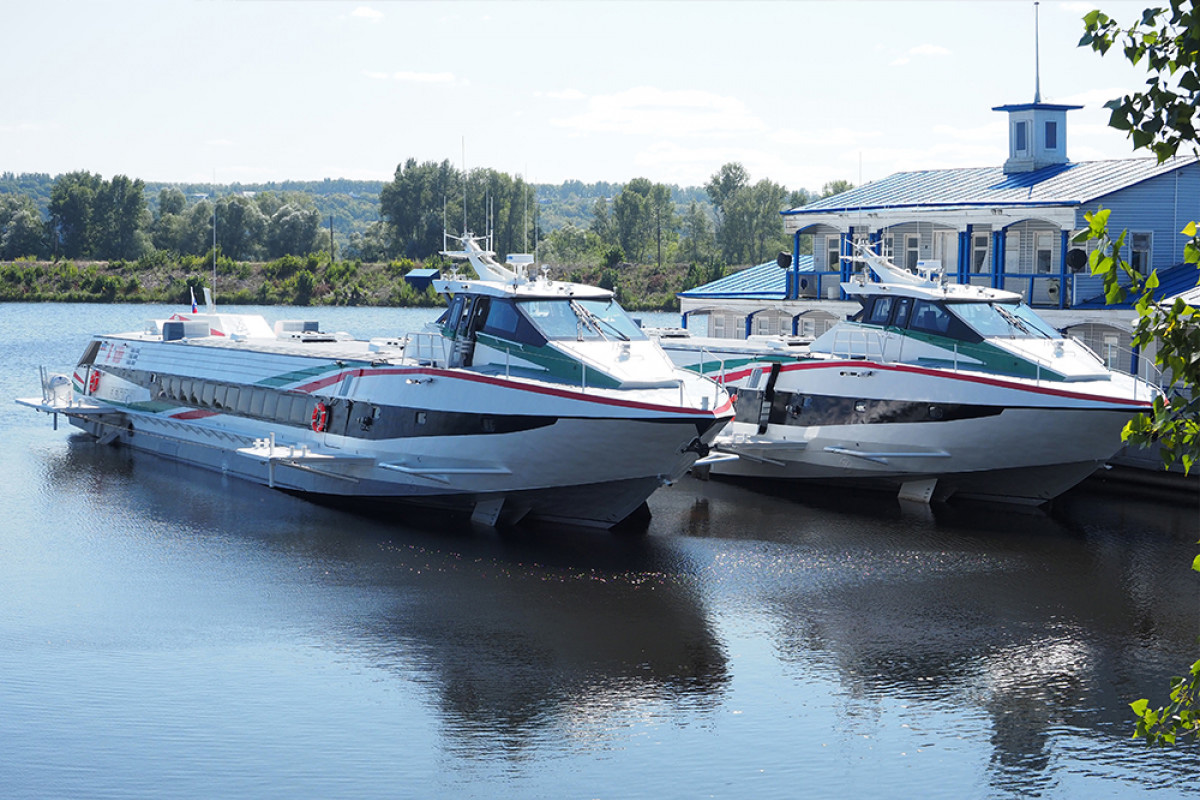
Фото: пресс-служба АО «Зеленодольский завод имени А.М.Горького»
Транспорт – капиталоемкий инфраструктурный каркас экономики. Его отличают длительные сроки окупаемости проектов, высокие рыночные риски и так называемые «провалы рынка»: результаты НИОКР часто используются конкурентами, которые не компенсируют затраты новатору.
Елена Лаврентьева, д.э.н., профессор, проректор, завкафедрой ГУМРФ им. адмирала С.О. Макарова
Елена Караваева, к.т.н., доцент кафедры
Поэтому рыночный механизм сам по себе не способен обеспечить оптимальный объем финансирования исследований и разработок. Государство вынуждено брать на себя роль стратегического агента, разделяя финансовые риски с бизнесом и формируя предсказуемую среду для инновационного маневра. Для России это особенно важно.
Ключевые отрасли, включая транспортный комплекс, характеризуются значительным износом основных фондов и масштабным присутствием государства. Трансформация транспорта под влиянием цифровизации, экологизации и требований к операционной эффективности становится одним из национальных приоритетов. Особенно это касается морского и речного транспорта, где обновление флота, портовой инфраструктуры и цифровых сервисов требует длинных инвестиций и высокой координации.
Шесть направлений господдержки
Система государственных механизмов стимулирования инноваций на транспорте включает шесть базовых направлений.
1. Прямое финансирование и гранты. Государственные закупки, целевые программы, субсидии и софинансирование. Государство выступает «первопроходческим» покупателем инновационной продукции - электробусов, элементов интеллектуальных транспортных систем (ИТС), беспилотных решений.
2. Налоговое стимулирование. Льготы, каникулы, ускоренная амортизация, вычеты на НИОКР, инвестиционные налоговые вычеты, освобождение от НДС.
3. Нормативно-правовое регулирование и стандартизация. Экологические нормы («Евро-5», «Евро-6»), технические регламенты, единые стандарты для зарядной инфраструктуры и систем связи V2X, а также «регуляторные песочницы» для тестирования инноваций.
4. Инфраструктурная поддержка. Создание полигонов и территорий для тестирования беспилотного транспорта, гиперпетли и других перспективных технологий.
5. Поддержка кооперации и кластеров. Технопарки и инновационные кластеры, объединяющие университеты, исследовательские центры, стартапы и промышленность («Сколково»). Стимулирование государственно-частного партнерства (ГЧП).
6. Кадровое обеспечение. Финансирование образовательных программ, курсов повышения квалификации в области транспортного машиностроения, логистики, data science для транспорта, академическая мобильность.
Налоговые инструменты: мировой опыт
Налоговые льготы на НИОКР стали доминирующим инструментом поддержки инноваций в мире. Если в 1995 году их использовали 12 из 26 стран ОЭСР, к 2017 году - 30 из 35, то сегодня их применяют почти все страны ОЭСР (34 из 38) и большинство стран G20. Дискуссия сместилась от простого наличия льгот к их эффективности, целевому назначению и конкурентоспособности.
Мировая практика разнообразна. Франция предоставляет полнообъемный налоговый кредит: 30% на первые 100 млн евро расходов и 5% сверх суммы. Великобритания использует повышенный вычет: 175% для малых и средних предприятий, 130% для крупного бизнеса, с возмещением убытков малым компаниям. США и Япония делают ставку на приростной налоговый кредит, стимулируя наращивание объемов НИОКР относительно базового периода. Канада и Норвегия применяют двухуровневую систему: федеральный плюс региональный кредит при строгом отборе проектов.
В России действуют: учет расходов на НИОКР в размере 150% от фактических затрат1, нулевая ставка налога на прибыль для резидентов «Сколково», инвестиционный налоговый вычет (возможность учесть до 90% стоимости основного средства2), освобождение операций по выполнению НИОКР от НДС3, а также инвестиционный налоговый кредит4.
Особый интерес для транспорта представляет опыт Европейского союза в рамках «Зеленого курса» (European Green Deal). Там наблюдается конвергенция экологических и инновационных стимулов: жесткое фискальное давление (углеродный налог, торговля квотами) синхронизировано с налоговыми вычетами для операторов «зеленой» логистики и разработчиков низкоуглеродного транспорта.
Субсидии или налоги?
Эмпирические исследования показывают: в России прямая государственная поддержка (субсидии, госзакупки) на текущем этапе дает более выраженные оперативные результаты по темпам роста инновационной продукции и валовым инвестициям в оборудование. Это объясняется способностью государства точечно концентрировать ресурсы на критических, но коммерчески непривлекательных участках.
Однако у налоговых стимулов есть фундаментальные долгосрочные преимущества. Прямое субсидирование избирательно, часто ориентировано на крупный бизнес и госкорпорации, несет риск вытеснения частных инвестиций и коррупции, зависит от текущей конъюнктуры. Налоговые льготы шире по охвату, доступны МСП и стартапам, привязаны к фактически понесенным затратам, прозрачны и встроены в законодательство, обладают долгосрочным стабилизирующим эффектом.
Российская практика: ИТС и барьеры
Транспортный комплекс – главный бенефициар внедрения ИТС и высокоавтоматизированного транспорта. В РФ в рамках федерального проекта «Общесистемные меры развития дорожного хозяйства» осуществляется системное финансирование ИТС. Программа масштабирована на 65 городов в 57 крупнейших агломерациях. Уже 32 агломерации достигли первого уровня цифровой зрелости, а Белгородская, Тюменская области, Красноярский и Пермский края вышли на второй уровень5. На дорожной сети модернизировано и установлено более 13 тыс. светофорных комплексов, развернуты тысячи интеллектуальных детекторов мониторинга транспортных потоков и камер видеоаналитики.
Параллельно запущен и расширен экспериментальный правовой режим для беспилотных перевозок, в том числе на трассе М-11 «Нева». Однако остаются барьеры: недостаточная гибкость налоговой политики, отсутствие целевой дифференциации льгот, слабая интеграция экологических стимулов, неразвитость цифрового администрирования.
Что необходимо сделать
1. Дифференцировать льготы по НИОКР. Поднять коэффициент к расходам до 3,0 для прорывных направлений (водородный транспорт, ИИ-платформы, ИТС), сохранив 1,5 для рутинной модернизации.
2. Экологизировать фискальные инструменты. Синхронизировать преференции по налогу на прибыль и имущество организаций с углеродным следом транспортных компаний, внедряющих «зеленую» логистику.
3. Обеспечить синергию с регуляторными мерами. Привязать налоговые каникулы и специальные инвестиционные контракты (СПИК) к участникам «регуляторных песочниц», тестирующим беспилотные логистические коридоры.
4. Адаптировать налоговые режимы к новым бизнес-моделям. Создать условия для шеринговых платформ и экосистем бесшовной мобильности (Mobility-as-a-Service).
5. Цифровизировать администрирование. Запустить единое «налоговое окно» для инноваторов с предварительным согласованием квалификации НИОКР и внедрением технологий Big Data для автоматического мониторинга эффективности льгот.
Х Х Х
Реализация этих мер позволит превратить налоговую систему из фискально-контролирующего органа в гибкий макроэкономический драйвер, способный обеспечить технологический суверенитет и долгосрочную конкурентоспособность транспортного комплекса России, включая морские и речные перевозки.
1. Налоговый кодекс РФ, часть 2, ст. 262
2. Налоговый кодекс РФ, часть 2, ст. 286.1
3. Налоговый кодекс РФ, часть 2, ст. 149, пп. 16.1 п.3
4. Налоговый кодекс РФ, часть 1, ст. 66
5. Марат Хуснуллин: 32 городские агломерации достигли первого уровня зрелости в развитии интеллектуальных транспортных систем / [Электронный ресурс] URL: https://souztransrus.ru/news/trotr_news/marat_khusnullin_32_gorodskie_aglomeratsii_dostigli_pervogo_... (Дата обращения 27.04.2026)





05.10.2026
Российская экономика